Tarjetas de crédito en RD pierden dinamismo pese a estabilidad en otros créditos
Las tarjetas de crédito en RD crecieron solo 2.1% interanual en julio de 2026, muy por debajo del 9.1% del crédito bancario general, debido a la pérdida de poder adquisitivo por inflación.
Miguel Ángel Pérez
Editor de Economía
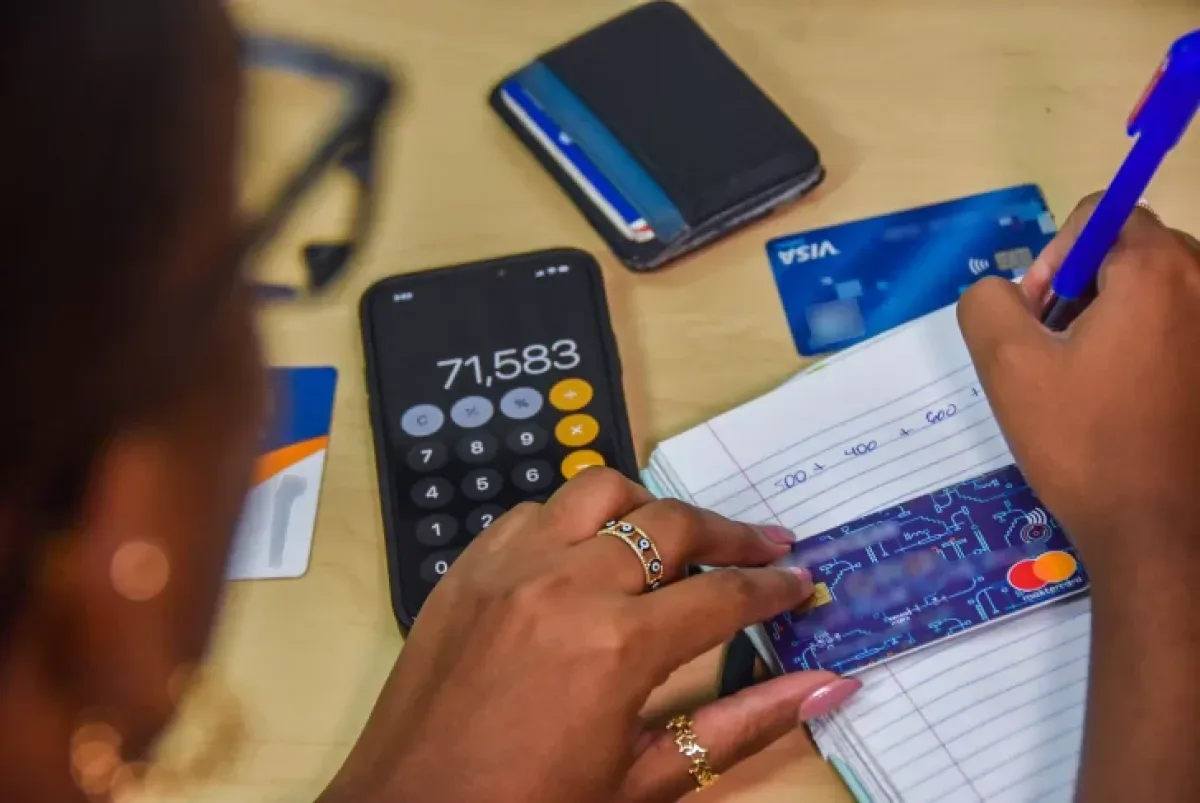
Las tarjetas de crédito personales en República Dominicana muestran una marcada desaceleración, aunque el crédito bancario en general mantiene un crecimiento positivo. Según datos de la Superintendencia de Bancos, la cartera alcanzó RD$125,429 millones a julio de 2026, pero su crecimiento interanual cayó de 17.2% en julio de 2025 a apenas 2.1% en el mismo periodo de 2026.
En términos reales, descontando la inflación, el saldo de las tarjetas de crédito presentó una contracción, lo que indica que el crecimiento nominal no compensó el aumento de los precios. Además, el número de tarjetas en circulación disminuyó un 1.3%, pasando de 3.57 millones a 3.52 millones, mientras la emisión de nuevos plásticos cayó un 20.2%, de 871,364 a 695,168 unidades.
Sin embargo, el número de tarjetahabientes se mantuvo prácticamente estable, con 2.05 millones de usuarios, lo que representa un aumento marginal del 0.2%. Esto sugiere que la reducción no se debe a menos personas usando tarjetas, sino a un menor uso por parte de quienes ya las tienen.
Contraste con el crecimiento del crédito bancario general
El fenómeno resulta particularmente relevante al compararlo con el comportamiento del crédito al sector privado en su conjunto. Según la Asociación de Bancos Múltiples, el crédito al sector privado creció un 9.1% interanual al cierre de junio de 2026, lo que indica que la desaceleración es específica de las tarjetas de crédito y no refleja una caída generalizada del financiamiento bancario.
Esta divergencia fue destacada por el economista Juan Del Rosario, quien explicó que la tendencia responde principalmente a la pérdida de poder adquisitivo provocada por la inflación sostenida. Según el Banco Central de la República Dominicana, la inflación interanual alcanzó el 5.13% en agosto de 2026, con los mayores aumentos concentrados en alimentos, transporte y servicios de alojamiento y comida.
"Todo eso genera un efecto de contracción sobre el poder adquisitivo de la gente y hace que estos sean mucho más precavidos al momento de comprar bienes y servicios, sobre todo a través del financiamiento como son las tarjetas de crédito"
Del Rosario señaló que muchas personas utilizan las tarjetas como un financiamiento recurrente: compran durante el mes, pagan el saldo y vuelven a usar el crédito. Sin embargo, en un contexto de precios crecientes, mantener ese ciclo requiere un mayor esfuerzo financiero, lo que lleva a las familias a reducir su dependencia de este instrumento.
El economista también advirtió sobre el alto costo de las tasas de interés asociadas a las tarjetas de crédito, las cuales, según indicó, superan el 60% anual, lo que las convierte en una forma de financiamiento particularmente onerosa para saldos pendientes.
Impacto en el consumo discrecional y comportamiento precautorio
La reducción en el uso de tarjetas se vincula directamente con una caída en el consumo discrecional, es decir, gastos no esenciales que pueden posponerse cuando el presupuesto familiar se ajusta. Del Rosario explicó que una persona que reduce sus desplazamientos por el alto costo de los combustibles también tiende a disminuir gastos colaterales como cafés, restaurantes o entretenimiento.
Además, descartó que la menor utilización de tarjetas implique un regreso al efectivo como medio de pago preferido. "No es cierto que la gente esté prefiriendo hacer sus gastos en efectivo", afirmó, enfatizando que el comportamiento responde a una pérdida real de capacidad de compra y a una actitud de precaución financiera, alineada con los principios keynesianos sobre el comportamiento del consumidor en tiempos de incertidumbre.
La Superintendencia de Bancos atribuye parte de la desaceleración a factores estructurales, señalando que algunas tarjetas estarían entrando en una fase de madurez en el mercado, aunque el análisis del poder adquisitivo sigue siendo el factor central para explicar la tendencia actual.
Etiquetas
Compartir artículo
Miguel Ángel Pérez
Editor de Economía
Economista y periodista financiero. Ex analista del Banco Central de la República Dominicana. Especialista en mercados y finanzas internacionales.
Te puede interesar
Más noticias de Economía
INCABIDE abre inscripciones para segunda subasta pública de 2026 con más de 200 bienes
INCABIDE lanza segunda subasta pública de 2026 con más de 200 bienes. Inscripciones abiertas hasta el 13 de noviembre, de forma presencial o virtual.
Nuevo reglamento financiero protege al usuario desde el diseño del producto
El nuevo reglamento financiero protege al usuario desde el diseño del producto, pasando de una supervisión reactiva a una basada en riesgos y conducta de mercado.
DGII confirma 100 mil contribuyentes con facturación electrónica y recuerda vencimiento de prórroga para 2026
DGII reporta 100 mil contribuyentes con facturación electrónica y recuerda que el 15 de noviembre de 2026 vence la prórroga para pequeños y microempresas.
Inclusión financiera en República Dominicana: avances y brechas persistentes
Informe de la SB revela que, pese al 48% de participación femenina en crédito, solo 14% de entidades ofrece productos para mujeres y brechas digitales afectan a personas con discapacidad y adultos mayores.