Reforma al Sistema Dominicano de Pensiones: Hacia una Jubilación Sostenible y Justa
La reforma al Sistema Dominicano de Pensiones debe priorizar pensiones sostenibles sobre la mera acumulación de fondos, proponiendo aumento gradual de aportes, fondos generacionales y mayor transparencia.
Miguel Ángel Pérez
Editor de Economía
El Sistema Dominicano de Pensiones bajo la Ley 87-01 enfrenta un desafío estructural: pese al crecimiento significativo del fondo previsional, las pensiones actuales no garantizan un ingreso de reemplazo suficiente para los afiliados. Según datos de la Superintendencia de Pensiones (SIPEN), el patrimonio del sistema pasó de aproximadamente RD$437.7 mil millones en 2016 a RD$1.675 billones en julio de 2026, consolidándose como una fuente relevante de inversión nacional.
Sin embargo, el tamaño del fondo por sí solo no asegura pensiones adecuadas. El nivel de aporte, la densidad de cotización, la informalidad, los períodos de desempleo, la edad de retiro, las comisiones y el rendimiento real determinan conjuntamente el resultado previsional. Por ello, la próxima reforma debe priorizar no solo la acumulación de activos, sino la generación de pensiones suficientes y sostenibles para cada generación de trabajadores.
Propuestas Clave para la Reforma de la Ley 87-01
Un aumento gradual de la tasa de contribución hacia un nivel actuarialmente suficiente tendría dos efectos simultáneos: incrementaría el costo laboral y reduciría el ingreso disponible del trabajador si se reparte entre empleador y empleado, pero también elevaría el ahorro previsional y, bajo condiciones de rentabilidad adecuada, aumentaría el saldo acumulado y potencialmente las pensiones futuras.
La reforma debería priorizar las siguientes modificaciones:
- Aumentar gradualmente la tasa de contribución hacia un nivel actuarialmente suficiente.
- Garantizar que la mayor parte del incremento vaya directamente a las cuentas individuales.
- Incorporar legalmente fondos generacionales (Target Date Funds), que agrupan los ahorros según el año de nacimiento y ajustan automáticamente la estrategia de inversión con la edad.
- Mantener la reducción de las comisiones de las AFP y fortalecer la competencia por precio.
- Publicar la rentabilidad neta de comisiones por AFP.
- Crear una plataforma pública de comparación de AFP.
- Establecer mecanismos especiales para trabajadores independientes.
- Crear subsidios temporales de cotización para desempleo involuntario y contingencias familiares.
- Revisar la pensión mínima usando estudios actuariales y criterios de sostenibilidad fiscal.
- Ampliar gradualmente las posibilidades de inversión internacional.
- Crear fondos generacionales con reglas de transición por edad.
- Fortalecer la educación previsional desde el primer empleo.
- Crear una proyección individual obligatoria de pensión.
- Establecer una evaluación actuarial integral del sistema cada cinco años.
- Implementar un mecanismo automático de revisión paramétrica de la edad de retiro, tasa de aporte y pensión mínima, sujeto a estudios demográficos, actuariales y aprobación institucional.
Equilibrio entre Solidaridad y Ahorro Individual
Una estructura futura podría financiarse principalmente mediante recursos públicos y mecanismos redistributivos para garantizar una pensión básica a quienes tienen insuficiente capacidad contributiva, manteniendo las cuentas individuales y las AFP, pero con:
- Mayor aporte
- Menor costo
- Fondos generacionales
- Mayor competencia
- Mayor transparencia
Además, incluiría cuentas individuales voluntarias, planes empresariales, aportes extraordinarios e incentivos fiscales, permitiendo combinar solidaridad, ahorro individual y responsabilidad personal.
Es fundamental evitar utilizar el ahorro previsional como fuente permanente de financiamiento fiscal, ya que esos fondos pertenecen económicamente a los afiliados y su uso debe estar subordinado a los objetivos previsionales, criterios de riesgo y rentabilidad.
La evidencia apunta a que la próxima etapa del sistema debe pasar de una lógica centrada en acumular activos a otra enfocada en producir pensiones suficientes y sostenibles, conservando la propiedad individual de los ahorros, fortaleciendo el componente solidario, aumentando gradualmente las contribuciones, reduciendo costos, mejorando la cobertura de trabajadores independientes y elevando sustancialmente la información que recibe el afiliado.
En síntesis, el debate debe trasladarse desde cuánto dinero administra el sistema hacia cuánto ingreso de reemplazo puede proporcionar de manera sostenible a cada generación de trabajadores.
Compartir artículo
Miguel Ángel Pérez
Editor de Economía
Economista y periodista financiero. Ex analista del Banco Central de la República Dominicana. Especialista en mercados y finanzas internacionales.
Te puede interesar
Más noticias de Economía
Presupuesto 2027: aumento de gasto y déficit, con incumplimiento de leyes fiscales y educativas
El presupuesto 2027 proyecta aumento de gasto y déficit financiado con deuda, mientras incumple leyes de responsabilidad fiscal, educación y financiamiento municipal.
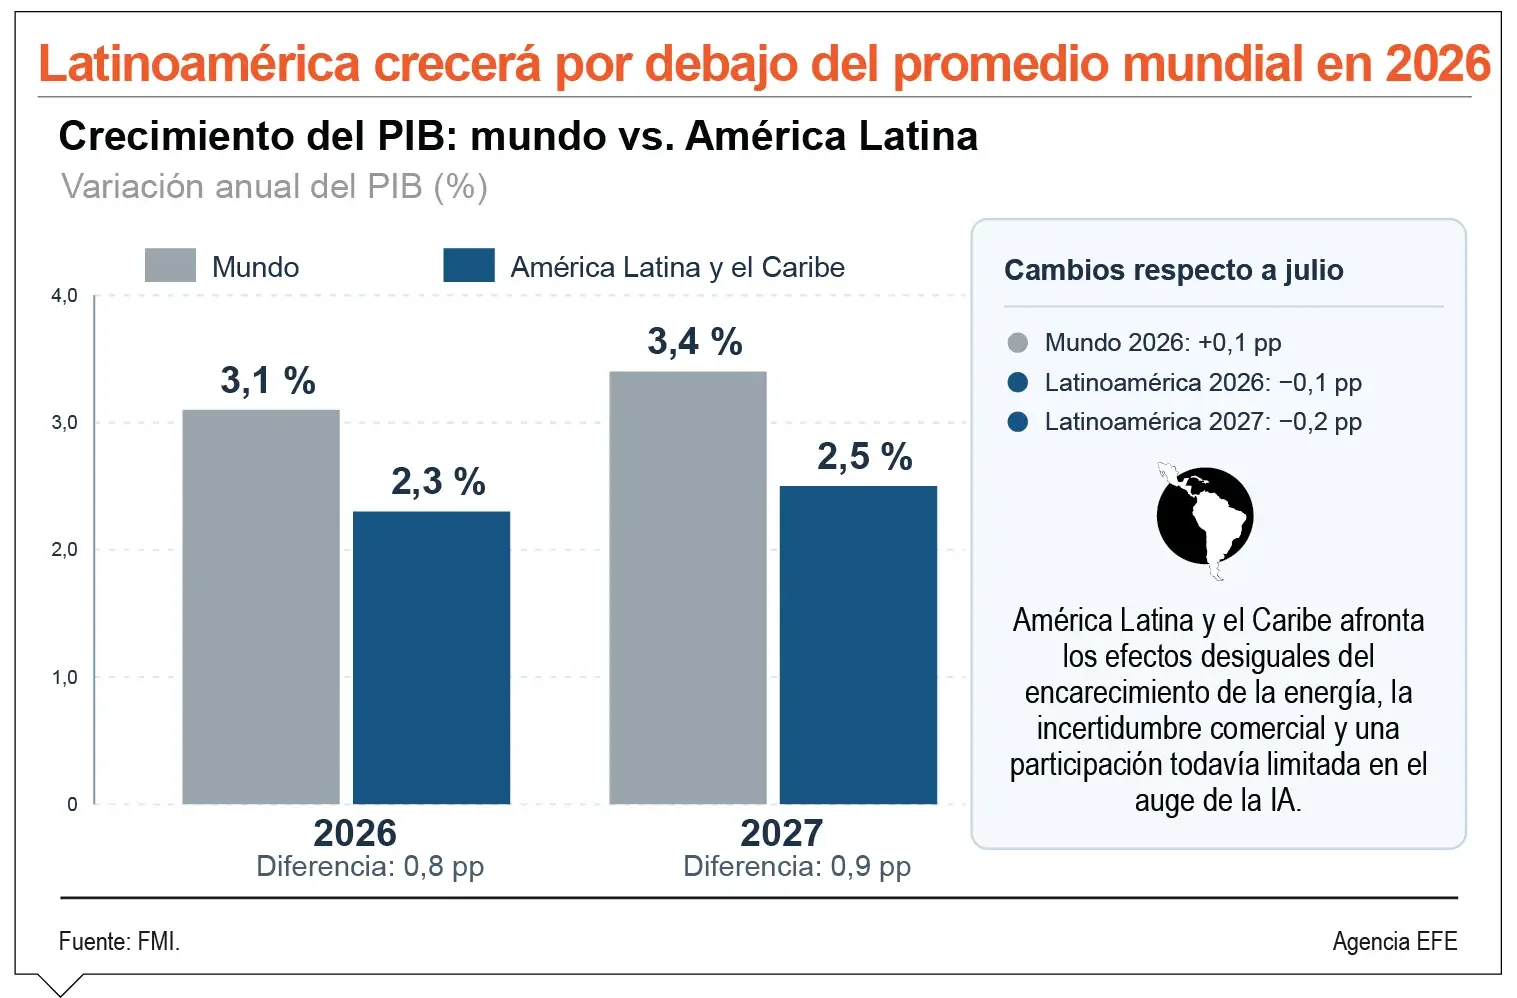
FMI eleva crecimiento global 2026 a 3.1% pese a tensiones geopolíticas
El FMI proyecta un crecimiento global del 3,1% en 2026, impulsado por la IA pese a tensiones geopolíticas y alza de precios de materias primas.
Gasolina en EE.UU. supera los 4 dólares por galón durante 158 días, récord histórico
La gasolina en EE.UU. superó los 4 dólares por galón durante 158 días en 2026, un récord vinculado a conflictos en Oriente Medio y su impacto en inflación y elecciones.
Arroceros dominicanos alertan sobre desventaja competitiva frente a EE.UU.
Arroceros dominicanos advierten que no pueden competir con EE.UU. por altos costos, subsidios y financiamiento, lo que amenaza a 32,000 productores y sectores vinculados como avicultura y ganadería.