La crisis de la vivienda en España: por qué comprar una casa se ha convertido en un lujo inalcanzable
La vivienda en España se ha convertido en un lujo inalcanzable debido al desequilibrio entre oferta y demanda, precios históricos y barreras de acceso, especialmente para jóvenes y rentas medias.
Miguel Ángel Pérez
Editor de Economía
Acceder a una vivienda en España se ha convertido en un desafío cada vez más inalcanzable, especialmente para las generaciones más jóvenes y los hogares con rentas medias y bajas. En las principales ciudades y zonas tensionadas del país, el sueño de la casa propia atraviesa su momento más crítico debido a una combinación de factores estructurales que han encarecido el acceso tanto a la propiedad como al alquiler.
Un desequilibrio estructural entre oferta y demanda
El núcleo del problema radica en una brecha cuantitativa insostenible: según datos del Banco de España, por cada vivienda nueva terminada se forman aproximadamente dos hogares y medio. Este desfase es particularmente alarmante en polos de atracción económica como Madrid, Barcelona, Valencia, Málaga, Alicante y Palma de Mallorca, donde la escasez de obra nueva y el estancamiento de la promoción pública han intensificado la competencia por cada metro cuadrado disponible.
Precios en máximos históricos
El coste de la vivienda sigue batiendo récords que superan incluso los picos previos a la burbuja inmobiliaria de 2007. Según el Instituto Nacional de Estadística (INE) y el Consejo General del Notariado, las subidas interanuales de doble dígito han situado el precio medio por metro cuadrado muy por encima de los registros históricos. Adquirir un piso básico en capitales como Madrid o Barcelona exige desembolsos que superan ampliamente los umbrales tradicionales de financiación.
Ante la imposibilidad de comprar, una masa creciente de ciudadanos ha migrado al alquiler. Actualmente, uno de cada cuatro españoles vive de alquiler, lo que ha elevado el precio medio nacional a más de 15 euros por metro cuadrado, superando los 23 euros en distritos céntricos de Madrid. Como consecuencia, fenómenos como el alquiler de habitaciones compartidas y el "alquiler a ciegas" (firmar contratos online ante la desesperación de competir con cientos de candidatos) se han vuelto habituales.
La fractura generacional y la barrera del ahorro
La crisis habitacional ha golpeado con especial crudeza a los jóvenes. Mientras que la mayoría de las franjas de mayor edad ya cuenta con una vivienda en propiedad, más de la mitad de los menores de 30 años se ven obligados a alquilar, dedicando frecuentemente más del 35% o 40% de sus ingresos mensuales solo para sufragar una habitación.
Para este segmento, el principal obstáculo no es solo la cuota hipotecaria, sino la barrera de entrada: los bancos suelen exigir un 20% del valor del inmueble ahorrado más un 10% adicional para gastos e impuestos. Con sueldos estancados frente a la inflación acumulada, ahorrar decenas de miles de euros resulta una misión casi imposible para muchos.
Factores externos que agravan la situación
Además de la falta de obra nueva, otras presiones tensionan el parque inmobiliario existente:
- Uso turístico y de temporada: La proliferación de pisos destinados al alojamiento vacacional ha reducido la oferta disponible para residentes permanentes, pese a las recientes restricciones municipales.
- Inversión extranjera: La compra de inmuebles como activo refugio por parte de no residentes en zonas costeras e insulares eleva la presión sobre los precios locales, alejándolos del poder adquisitivo de la población autóctona.
¿Hay soluciones a la vista?
El debate político y social en torno a la vivienda ha escalado hasta el centro de la agenda pública. Mientras el Gobierno central y las comunidades autónomas implementan planes de choque —como ayudas para el acceso de jóvenes al alquiler con opción a compra, medidas de control de rentas en zonas tensionadas y planes para movilizar suelo público destinado a vivienda protegida—, los expertos coinciden en que la solución requiere un pacto estructural a largo plazo.
Frenar la crisis exigirá incentivar masivamente la oferta de vivienda asequible, agilizar los trámites burocráticos de licencias urbanísticas y armonizar el mercado para que el acceso a un hogar digno deje de ser un privilegio y vuelva a ser un derecho accesible.
Compartir artículo
Miguel Ángel Pérez
Editor de Economía
Economista y periodista financiero. Ex analista del Banco Central de la República Dominicana. Especialista en mercados y finanzas internacionales.
Te puede interesar
Más noticias de Economía
Presupuesto 2027: aumento de gasto y déficit, con incumplimiento de leyes fiscales y educativas
El presupuesto 2027 proyecta aumento de gasto y déficit financiado con deuda, mientras incumple leyes de responsabilidad fiscal, educación y financiamiento municipal.
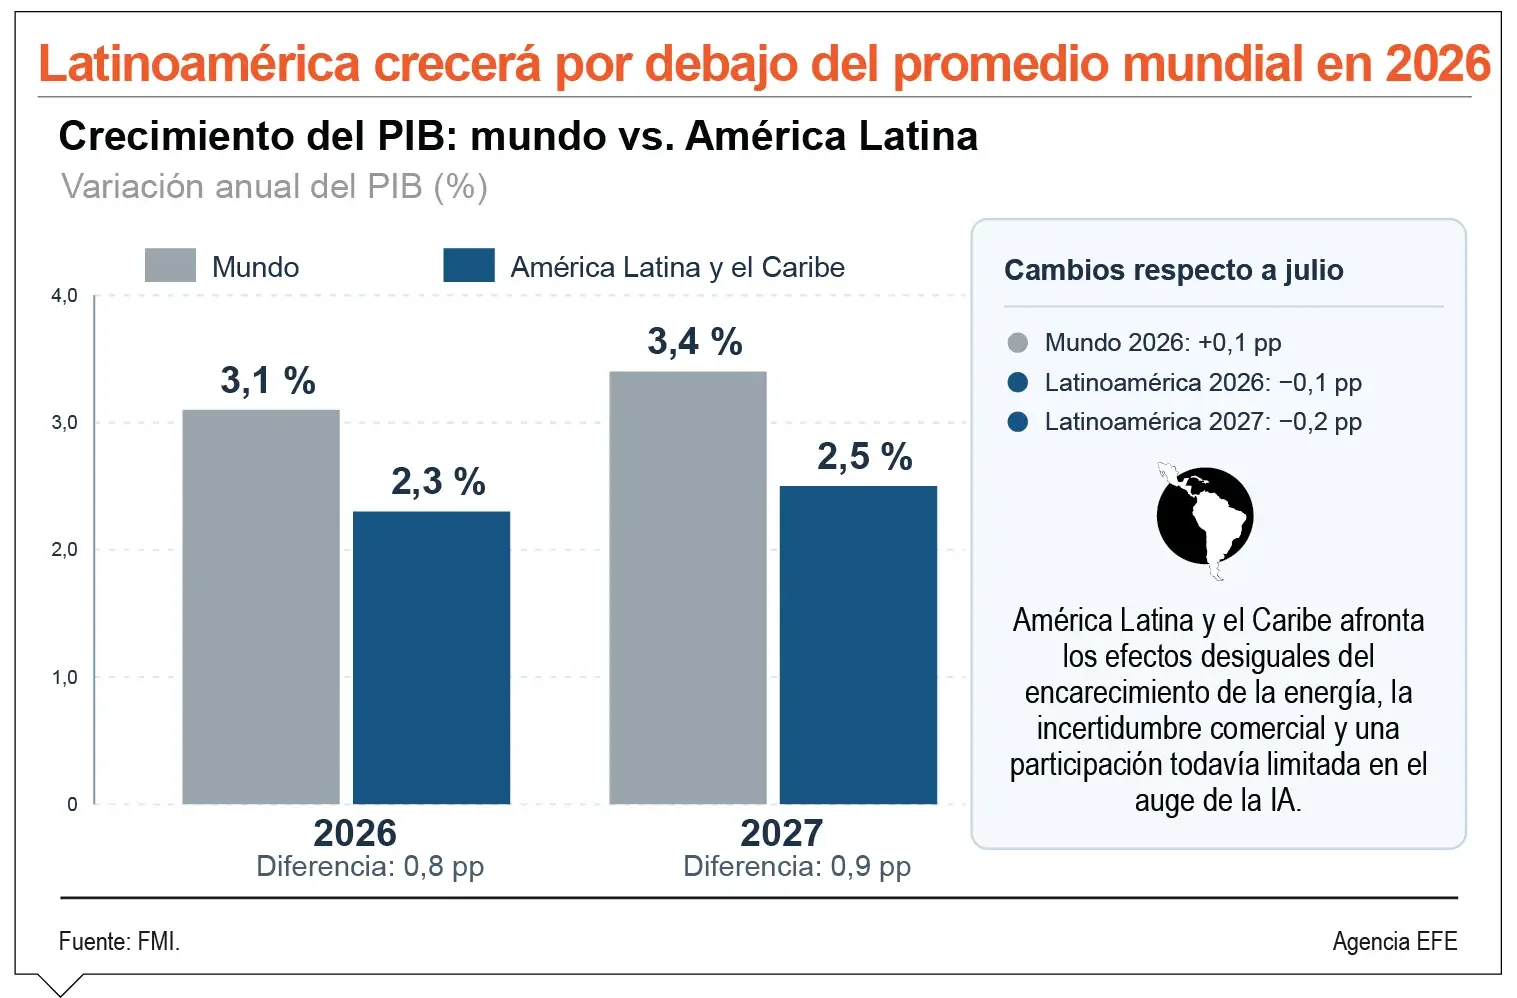
FMI eleva crecimiento global 2026 a 3.1% pese a tensiones geopolíticas
El FMI proyecta un crecimiento global del 3,1% en 2026, impulsado por la IA pese a tensiones geopolíticas y alza de precios de materias primas.
Gasolina en EE.UU. supera los 4 dólares por galón durante 158 días, récord histórico
La gasolina en EE.UU. superó los 4 dólares por galón durante 158 días en 2026, un récord vinculado a conflictos en Oriente Medio y su impacto en inflación y elecciones.
Arroceros dominicanos alertan sobre desventaja competitiva frente a EE.UU.
Arroceros dominicanos advierten que no pueden competir con EE.UU. por altos costos, subsidios y financiamiento, lo que amenaza a 32,000 productores y sectores vinculados como avicultura y ganadería.