Cómo organizar tu presupuesto y evitar el sobreendeudamiento: claves prácticas
Aprende a organizar tu presupuesto con métodos como el 50/30/20 y el 80/20, identificar señales de alerta en el crédito y usar el endeudamiento de forma responsable para evitar el sobreendeudamiento.
Miguel Ángel Pérez
Editor de Economía
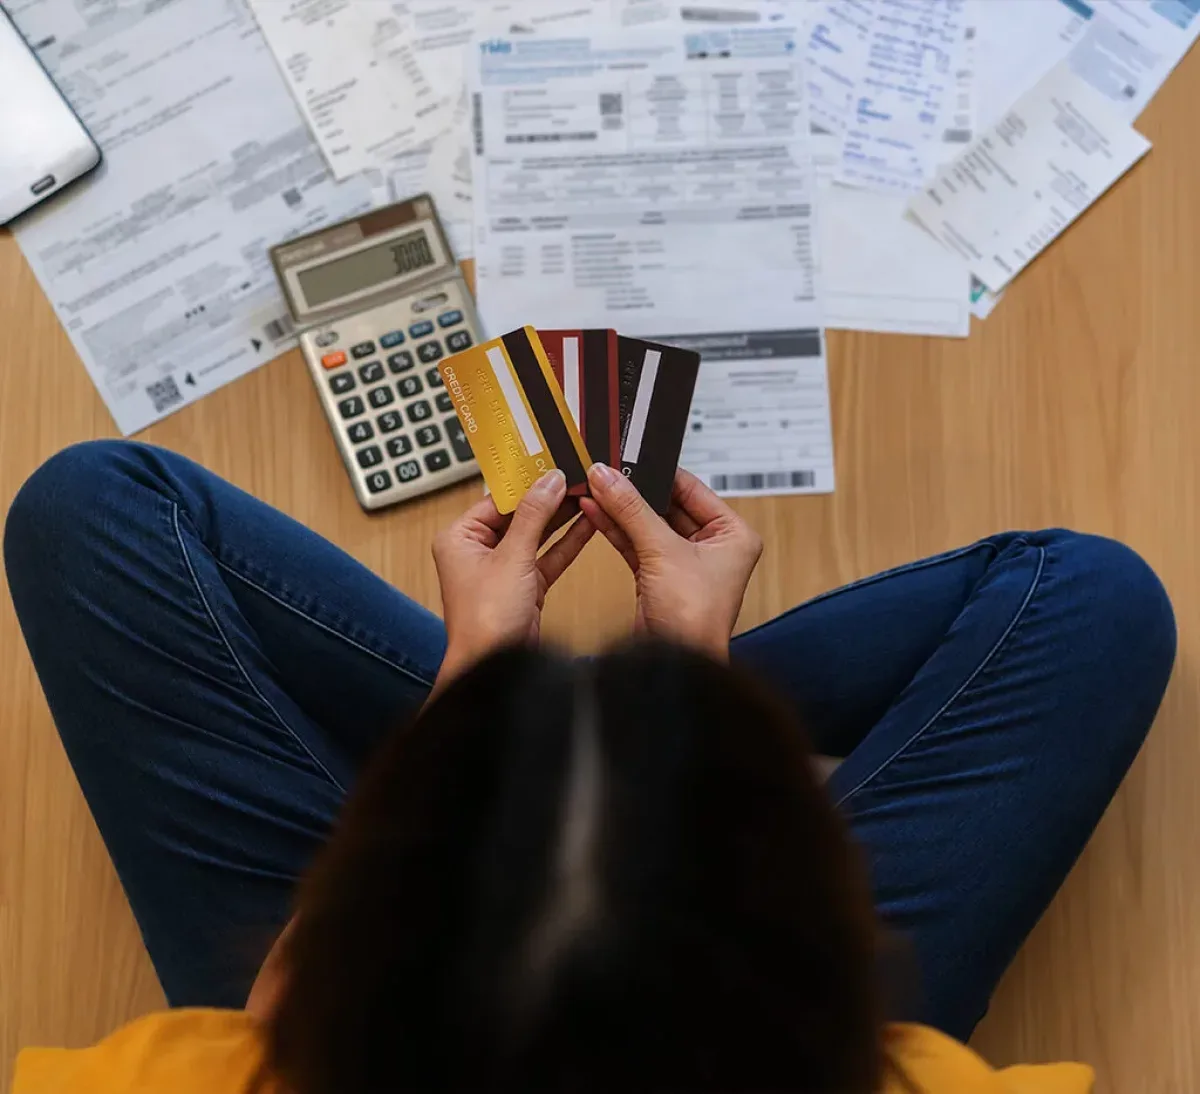
Administrar adecuadamente los ingresos y utilizar el crédito de manera responsable son aspectos esenciales para mantener la estabilidad financiera. Antes de asumir una deuda, es fundamental evaluar las condiciones del préstamo, determinar si las cuotas se ajustan al presupuesto mensual y analizar las posibles consecuencias del compromiso económico.
Existen señales de alerta que deben tomarse en cuenta antes de contratar un producto crediticio. Entre ellas figuran: términos y condiciones menos favorables que los disponibles en el mercado; dudas sobre el préstamo que no reciben respuestas claras y oportunas; el pago de las cuotas que impide mantener una capacidad de ahorro; el financiamiento destinado a una inversión de alto riesgo; obligaciones de pago que superan la capacidad económica del solicitante según sus ingresos mensuales; y el riesgo de que el compromiso financiero afecte negativamente el historial crediticio.
Ante cualquiera de estas situaciones, se recomienda reconsiderar la contratación del préstamo, revisar el presupuesto para identificar gastos que puedan reducirse, evaluar posibles fuentes adicionales de ingresos y comparar otras opciones de financiamiento.
Métodos para organizar el presupuesto personal
La distribución del dinero debe responder a los ingresos, las necesidades y las metas financieras de cada persona. No obstante, existen métodos probados que ayudan a organizar los gastos, fomentar el ahorro y mantener un mayor control de las finanzas personales.
- Regla 50/30/20: destinar el 50 % de los ingresos a necesidades básicas (vivienda, alimentación, educación y transporte), el 30 % a gastos discrecionales (viajes, suscripciones, comidas fuera del hogar) y el 20 % al ahorro o al pago de deudas.
- Método 80/20: utilizar el 80 % de los ingresos para cubrir gastos fijos y variables, reservando el 20 % restante exclusivamente para el ahorro.
- Presupuesto basado en metas o de suma cero: asignar cada parte de los ingresos a una finalidad específica hasta distribuir el monto total disponible. Este método requiere disciplina y seguimiento constante, y puede facilitarse con herramientas de control financiero y la programación automática de pagos y transferencias.
La elección de un método dependerá de las circunstancias económicas de cada persona. Lo esencial es priorizar los gastos necesarios, evitar comprometer más recursos de los disponibles y mantener una planificación que permita responder a imprevistos.
Uso responsable del crédito
El crédito puede ser una herramienta útil para alcanzar objetivos personales y mejorar la capacidad de generar ingresos, siempre que se utilice de forma planificada. Entre los usos que pueden aportar beneficios se encuentran la adquisición de una vivienda u otros activos que mantengan o incrementen su valor, el financiamiento de maquinaria, formación académica y herramientas que contribuyan a mejorar la productividad.
También es importante contar con estabilidad financiera y perspectivas razonables de ingresos para cumplir con las cuotas durante la vigencia del préstamo. A esto se suma la necesidad de comparar las tasas de interés, las comisiones y las demás condiciones del financiamiento para determinar si la oferta resulta competitiva.
Sin embargo, que un préstamo se destine a una inversión o a la adquisición de un activo no garantiza que sea conveniente. La decisión debe considerar los riesgos, el costo total del crédito y la capacidad real de pago.
El crédito puede facilitar el cumplimiento de metas a corto y largo plazo, pero su uso requiere responsabilidad y planificación. Antes de asumir una obligación financiera, conviene comparar las ofertas disponibles, calcular el monto de las cuotas y verificar que el pago no comprometa los gastos esenciales ni elimine por completo la posibilidad de ahorrar.
Una adecuada organización del presupuesto, acompañada de decisiones financieras informadas, contribuye a prevenir el sobreendeudamiento, proteger el historial crediticio y reducir el estrés asociado a las dificultades económicas.
Etiquetas
Compartir artículo
Miguel Ángel Pérez
Editor de Economía
Economista y periodista financiero. Ex analista del Banco Central de la República Dominicana. Especialista en mercados y finanzas internacionales.
Te puede interesar
Más noticias de Economía
Productores de arroz solicitan regularización de mano de obra haitiana para garantizar cosechas
Productores de arroz piden regularizar mano de obra haitiana para garantizar cosechas, asegurar calidad y evitar impactos de operativos migratorios en zonas productivas.
Fenarroz pide medidas urgentes para salvar producción local ante importaciones de arroz libre de aranceles
Fenarroz advierte que las importaciones de arroz libre de aranceles amenazan a 30,000 productores y pide crédito barato, reactivación de cooperativas y reapertura de exportaciones a Haití.
Leonel Fernández propone renegociar el DR-CAFTA para proteger la producción nacional de arroz
Leonel Fernández propone renegociar el DR-CAFTA para evitar que el ingreso libre de aranceles de arroz estadounidense afecte a productores dominicanos.
El fin de la convertibilidad del dólar en oro y su impacto en el sistema financiero global
El fin de la convertibilidad del dólar en oro en 1971 marcó el fin de Bretton Woods, pero no la caída del dólar como moneda global dominante.