Rendimientos de bonos EE.UU. superan 5% y encarecen financiación global
Los rendimientos de los bonos del Tesoro de EE.UU. superan el 5 %, encareciendo la financiación global y afectando a Gobiernos, empresas y hogares.
Miguel Ángel Pérez
Editor de Economía
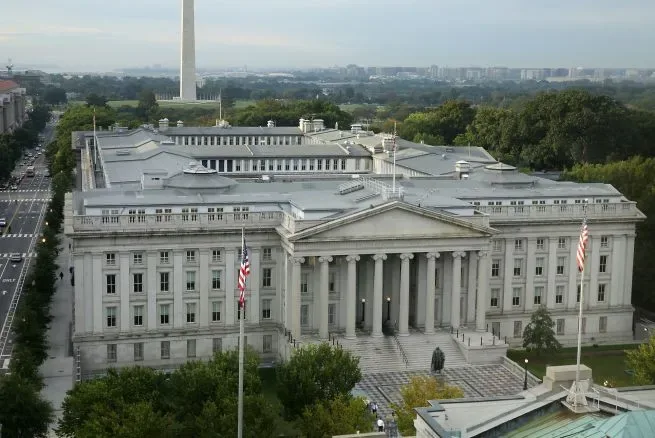
Los rendimientos de los bonos del Tesoro de Estados Unidos han alcanzado niveles no vistos en más de dos décadas, superando el 5 % en los plazos a 10 y 30 años, lo que encarece la financiación para el Gobierno, las empresas y los hogares tanto en EE.UU. como en el resto del mundo.
El jueves, el rendimiento del bono a diez años llegó al 5,342 %, su nivel más alto desde 2002, mientras que el de 30 años alcanzó el 5,683 %, también en máximos de más de veinte años. El viernes, ambos permanecieron por encima del 5 %, aunque con una ligera moderación.
Este repunte responde a varios factores, según los analistas. Entre ellos, la inflación, que se situó en el 3,4 % interanual en agosto, por encima del objetivo del 2 % de la Reserva Federal; la subida de los tipos de interés, con la Fed elevándolos en septiembre al rango del 3,75-4 %; el encarecimiento de la energía; y, sobre todo, el aumento de la emisión de deuda por parte del Gobierno estadounidense y las grandes empresas.
"Lo que estamos viendo tiene más que ver con la emisión de bonos que con la inflación"
Así lo señala Thierry Wizman, analista de Macquarie, quien explica que EE.UU. necesita emitir grandes cantidades de deuda para financiar su déficit presupuestario, proyectado en 1,9 billones de dólares para 2026, equivalente al 5,8 % del PIB. Además, las grandes tecnológicas recurren al mercado de bonos para financiar sus inversiones en inteligencia artificial (IA) y centros de datos.
Según Wizman, cuanto más deuda sale al mercado, más tienen que competir los emisores por el capital de los inversores, lo que obliga a ofrecer mayores rentabilidades para atraer compradores. Este dinamismo encarece tanto las nuevas emisiones como la refinanciación de la deuda vencida, ya que el precio de los bonos se mueve en sentido contrario a su rendimiento.
Zachary Griffiths, de CreditSights, añade que "el entorno general del mercado está obligando al Tesoro a pagar más para endeudarse", lo que se traduce en un mayor gasto en intereses para el Gobierno y menos margen para otras partidas presupuestarias.
El efecto se extiende a la economía real, pues los rendimientos de los bonos del Tesoro sirven de referencia para buena parte de los costes de financiación. Su subida puede trasladarse a hipotecas, préstamos empresariales y otros créditos, afectando a consumidores, empresas y Gobiernos de todo el mundo, tal como señala un análisis de U.S. Bank publicado esta semana.
No obstante, algunos expertos ven oportunidades en este escenario. Mark Malek, de Siebert Financial, destaca que los niveles superiores al 5 % permiten a los inversores obtener rendimientos no disponibles en las últimas dos décadas.
La subida también presiona a la baja las acciones, especialmente en sectores sensibles a los tipos de interés como el inmobiliario y la construcción. En Wall Street, el Dow Jones cerró la semana con una caída del 1,3 % y el S&P 500 con un descenso del 0,27 %. Sin embargo, Dan Ivascyn, de Pimco, señala que las expectativas de crecimiento vinculadas a la IA están compensando parte de ese efecto.
Además, como referencia global, el aumento de los rendimientos de los bonos estadounidenses puede presionar la deuda de otros países. El mercado se encuentra así entre dos fuerzas: por un lado, la necesidad de los Gobiernos de emitir más deuda para financiar sus déficits; por otro, la demanda de los inversores de obtener una rentabilidad adecuada por su capital.
Como resume Jim Barnes, de Bryn Mawr Trust, "el apetito por los bonos del Tesoro sigue ahí, la cuestión es a qué rendimiento". Si los niveles se mantienen elevados, advierte, "la deuda será cada vez más cara para los Gobiernos y, por extensión, para empresas y hogares".
Compartir artículo
Miguel Ángel Pérez
Editor de Economía
Economista y periodista financiero. Ex analista del Banco Central de la República Dominicana. Especialista en mercados y finanzas internacionales.
Te puede interesar
Más noticias de Economía
Inflación dominicana registra leve descenso en octubre de 2026
La inflación en República Dominicana bajó una centésima en octubre de 2026, según datos del Banco Central reportados por Areíto, en un contexto de vigilancia macroeconómica sostenida.
El petróleo supera los 100 dólares por barril tras ataques en Oriente Medio
El WTI supera los 101 dólares tras una semana de ataques en Oriente Medio que impulsaron el crudo más de un 10 %.
Productores de arroz rechazan medidas gubernamentales tras eliminación de aranceles
Productores de arroz rechazan medidas gubernamentales tras eliminación de aranceles, advirtiendo que no garantizan competitividad y ponen en riesgo la soberanía alimentaria y miles de empleos.
Arroceros exigen medidas efectivas ante apertura comercial con EE.UU.
Arroceros rechazan medidas gubernamentales ante apertura comercial con EE.UU., exigen soluciones reales como seguro agropecuario funcional y financiamiento accesible.