¿Quién debe probar la existencia de utilidades en un juicio laboral?
En juicios laborales por participación en utilidades, el empleador no debe presentar el IR-2 si no hubo ganancias; basta con una constancia de la DGII para proteger tanto el derecho del trabajador como la intimidad empresarial.
Roberto Martínez
Editor de Tecnología
En materia laboral, la carga de la prueba no siempre recae sobre quien reclama, tal como establece el principio general del artículo 1315 del Código Civil. Esta regla, conocida como actori incumbit probatio, indica que quien alega la existencia de un derecho debe probarlo. Sin embargo, existen excepciones reguladas por normas específicas que modifican esta carga procesal.
Según el abogado Carlos Hernández Contreras, especializado en derecho laboral, surge una duda frecuente cuando se demanda a una empresa por pago de participación en utilidades y se requiere al demandado presentar su Declaración Jurada de Sociedades (IR-2), documento regulado por el Código Tributario y no por el Código de Trabajo.
El artículo 16 del Código de Trabajo establece una excepción limitada: exime al trabajador de probar los hechos que constan en documentos que el empleador está obligado a llevar, como planillas, libros de sueldos y jornales, o carteles informativos. Esta exención tiene como objetivo facilitar el acceso a la justicia laboral cuando la prueba está en poder exclusivo del empleador.
Sin embargo, el IR-2 no forma parte de esos documentos laborales, sino que pertenece al ámbito tributario. Por tanto, no está cubierto por la excepción del artículo 16 del Código de Trabajo. Como principio general, las presunciones y exenciones legales en materia de prueba deben interpretarse de forma restrictiva, tal como sostiene la doctrina jurídica francesa y la jurisprudencia dominante.
Solo el legislador puede crear presunciones legales de prueba, y los jueces no pueden extenderlas por analogía a documentos ajenos a la normativa laboral. Extender la exención del artículo 16 al IR-2 implicaría una aplicación indebida del poder pretoriano, vulnerando el principio de legalidad en materia probatoria.
Una solución adecuada se encuentra en el artículo 225 del Código de Trabajo, que permite obtener constancia de la Dirección General de Impuestos Internos (DGII) sobre si la empresa tuvo o no ganancias, sin necesidad de revelar el contenido confidencial del IR-2. Este documento respalda el derecho a la intimidad empresarial protegido por el artículo 47 del Código Tributario y el artículo 44 de la Constitución.
Con esa constancia tributaria en el expediente judicial, se evita el absurdo de condenar a una empresa al pago de utilidades que nunca obtuvo. Así, se equilibran los intereses: el trabajador puede ejercer su derecho sin costo probatorio indebido, y la empresa preserva la reserva de su información financiera sensible.
Etiquetas
Compartir artículo
Roberto Martínez
Editor de Tecnología
Ingeniero en sistemas y periodista tecnológico. Fundador de varios blogs de tecnología. Analiza las tendencias digitales que impactan a la República Dominicana.
Te puede interesar
Más noticias de sociedad
Juez eleva acusación contra hermanos Espaillat a homicidio por dolo eventual en caso Jet Set
Juez Franny González Castillo eleva la acusación contra Antonio y Maribel Espaillat de homicidio involuntario a dolo eventual en el caso Jet Set, citando advertencias previas y evitabilidad del hecho.
Hermanos Espaillat comparecen ante juez tras colapso de Jet Set
Los hermanos Espaillat comparecen ante el juez mientras familiares de las víctimas gritan 'asesinos'. Se debate si el caso se juzga como homicidio por dolo eventual o involuntario tras el colapso de Jet Set.
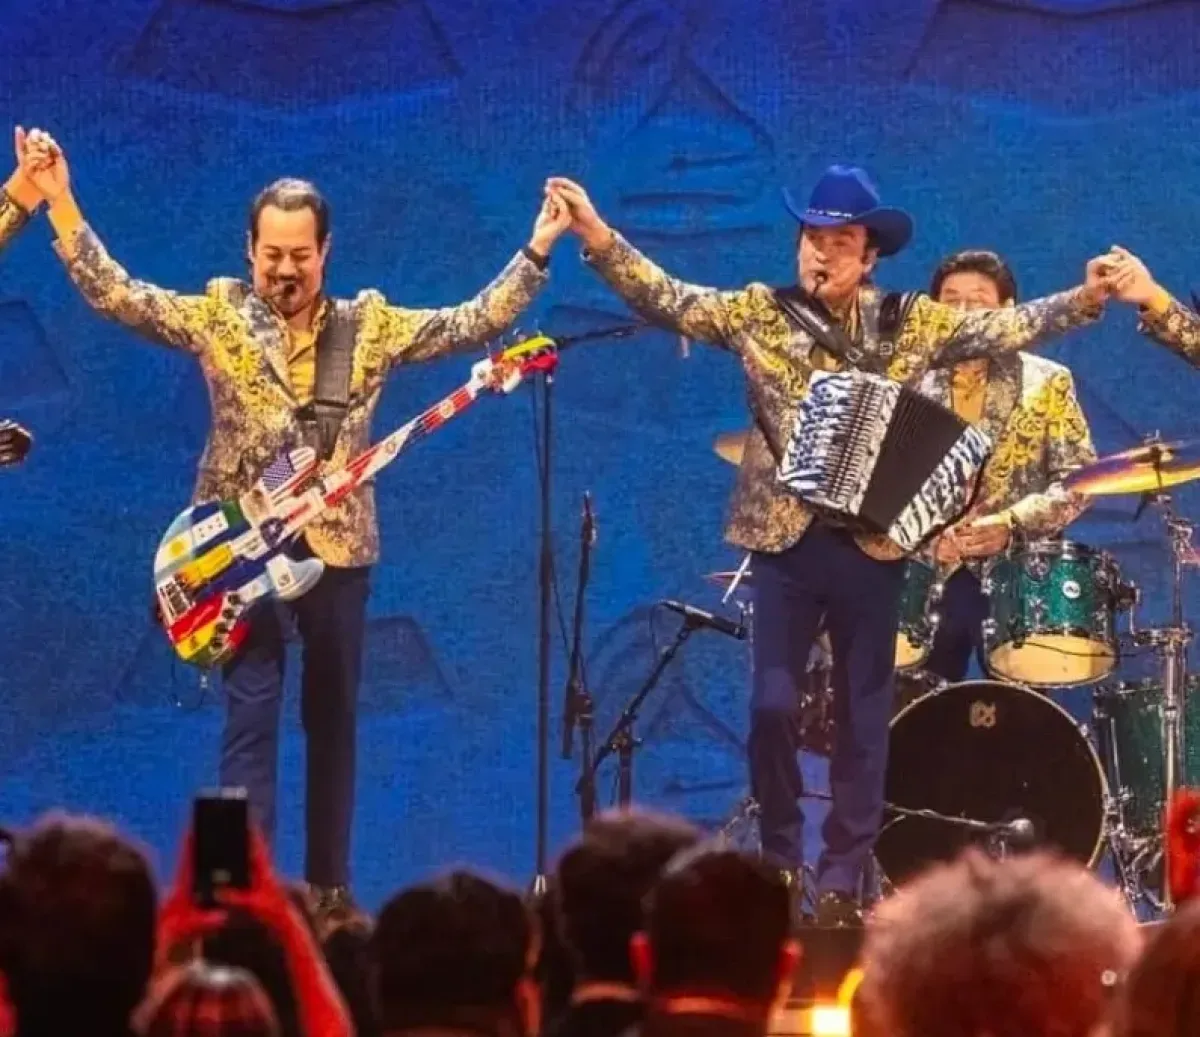
Los Tigres del Norte debutan en Tiny Desk con mensaje pro-migrantes
Los Tigres del Norte debutan en Tiny Desk de NPR con un concierto de 20 minutos a favor de los migrantes, durante el cierre del Mes de la Herencia Hispana en EE.UU.
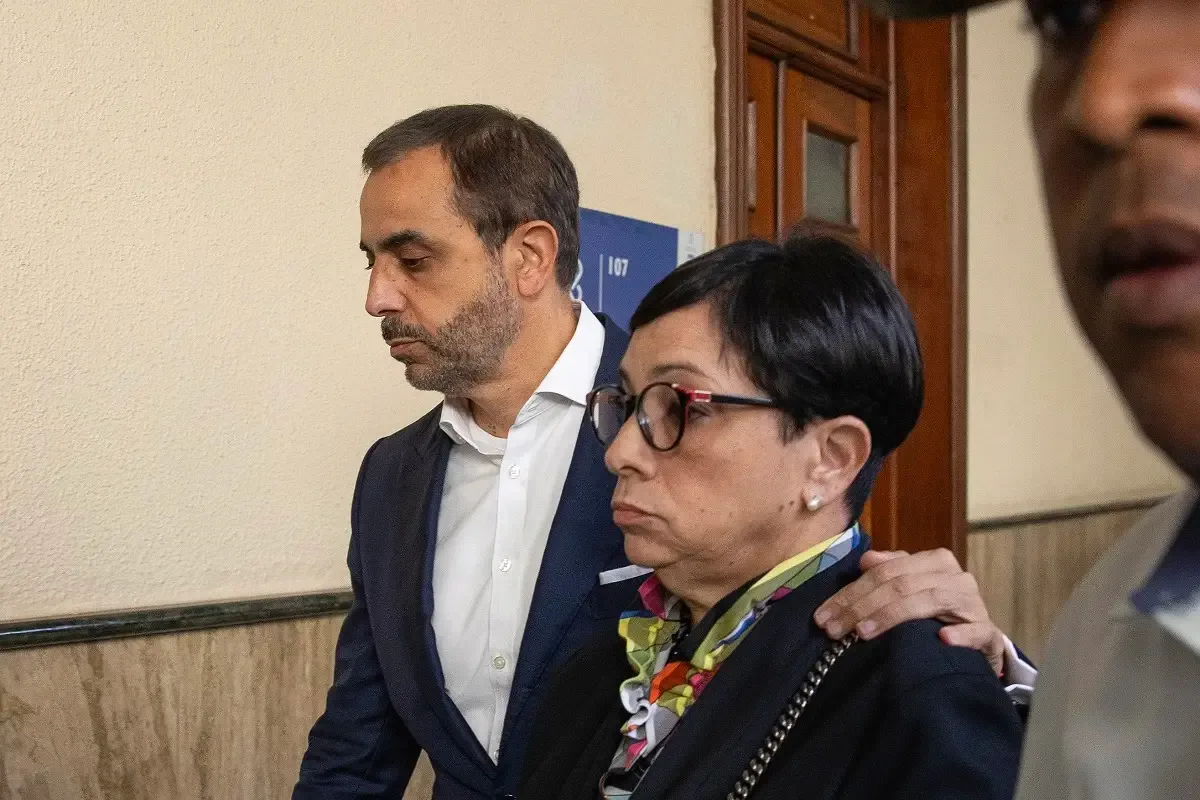
Juez decidirá si cambia calificación jurídica en caso Jet Set por colapso mortal
Juez definirá este viernes si cambia la calificación de homicidio involuntario a dolo eventual en caso Jet Set, tras colapso que dejó 236 muertos y 183 heridos.