Cómo usar la tarjeta de crédito de forma responsable y evitar deudas innecesarias
Aprende a usar tu tarjeta de crédito de forma responsable: paga el balance completo, conoce fechas clave, evita el pago mínimo y controla gastos para evitar intereses y deudas innecesarias.
Miguel Ángel Pérez
Editor de Economía
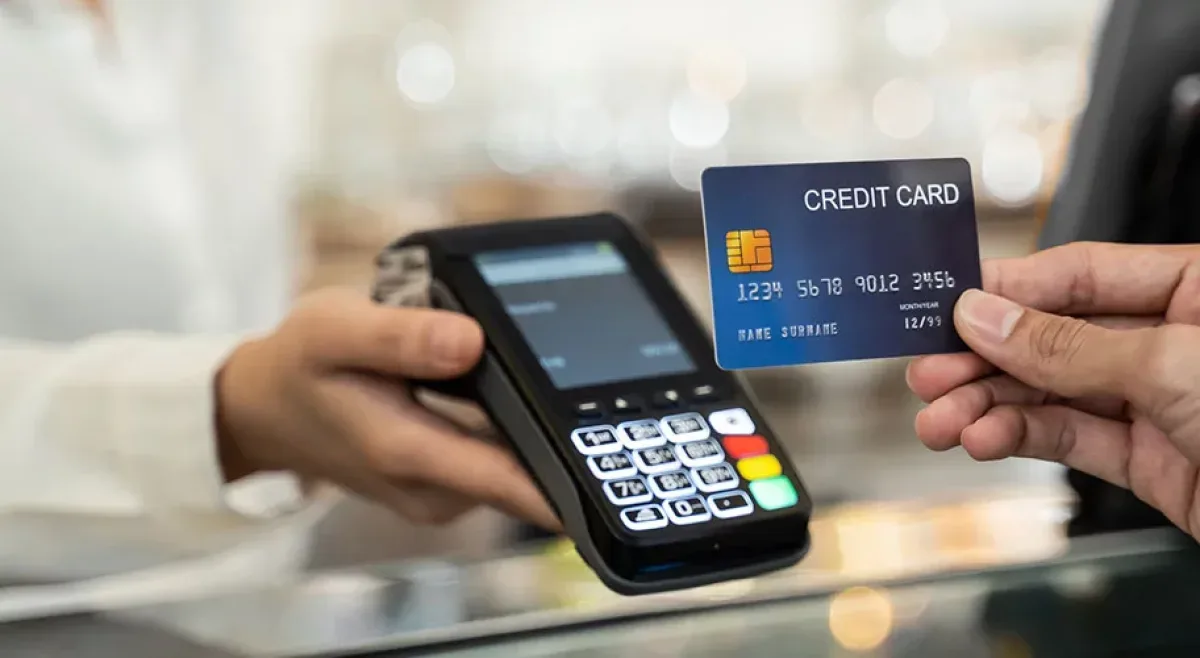
La tarjeta de crédito es una herramienta financiera útil cuando se conoce su funcionamiento, pero su uso sin comprender sus condiciones puede generar deudas y costos inesperados. Antes de utilizarla, es fundamental comprender conceptos clave como la fecha de corte, la fecha límite de pago, el balance al corte y el pago mínimo, ya que estos determinan en gran medida el costo del financiamiento.
Una tarjeta de crédito permite realizar compras y pagos utilizando un monto de crédito previamente autorizado por una entidad financiera. Cada transacción reduce el crédito disponible, y al realizar los pagos correspondientes, ese límite se vuelve disponible nuevamente, según las condiciones del contrato. El límite de crédito representa el monto máximo autorizado para consumos o avances de efectivo.
La fecha de corte marca el cierre del período de facturación, momento en el cual la entidad calcula los consumos, pagos y otros movimientos que aparecerán en el estado de cuenta. El balance al corte corresponde al monto adeudado en ese instante y es una de las cifras más importantes que el usuario debe revisar. La fecha límite de pago es el último día para abonar el total del estado de cuenta; esta puede variar entre entidades, por lo que se recomienda verificarla cada mes.
El pago mínimo es la cantidad requerida para mantener la tarjeta al día, pero abonar únicamente este monto no elimina la deuda. El saldo restante queda financiado y puede generar intereses según las condiciones del producto. Uno de los errores más comunes es asumir que pagar el mínimo basta para evitar cargos, lo que en la práctica conduce al acumulo de intereses por financiamiento cuando no se paga el balance al corte completo dentro del plazo.
Para evitar intereses, la recomendación principal es pagar el balance al corte en su totalidad antes de la fecha límite de pago, siempre que el presupuesto lo permita. Además de los intereses, las tarjetas pueden incluir otros costos: cargos por emisión, renovación, reemplazo o coberturas, y comisiones por mora, sobregiro o avances de efectivo. Antes de contratar una tarjeta, es aconsejable revisar qué costos aplican, su monto y cuándo se cobran.
Algunas tarjetas ofrecen programas de recompensas como puntos, millas, estrellas o devolución de dinero (cashback), y pueden ayudar a construir un historial crediticio positivo cuando se usan de forma responsable y los pagos se realizan a tiempo. Sin embargo, estos beneficios no deben motivar gastos que excedan la capacidad de pago.
Entre los principales riesgos del uso inadecuado de la tarjeta de crédito se encuentran:
- Pagar solo el mínimo, lo que mantiene la cuenta al día pero deja deuda pendiente y genera intereses.
- Acumular balances de distintos períodos, lo que aumenta progresivamente la deuda total.
- Sobregirarse, es decir, gastar por encima del límite autorizado, lo que puede generar costos adicionales.
- Tener demasiadas tarjetas, lo que complica el control de fechas, condiciones y saldos.
- Afectar el historial crediticio debido a atrasos o incumplimientos.
- Realizar avances de efectivo sin evaluar su costo, ya que suelen estar sujetos a comisiones y cargos elevados.
Para usar la tarjeta de forma segura y eficiente, se recomienda seguir estas prácticas:
- Pagar el balance al corte completo siempre que el presupuesto lo permita, evitando así intereses por financiamiento.
- No considerar la tarjeta como una extensión del salario: el límite disponible es dinero que deberá pagarse posteriormente.
- Revisar periódicamente el estado de cuenta para verificar consumos, pagos, cargos y comisiones; ante una operación no reconocida, contactar inmediatamente a la entidad financiera.
- Respetar el límite de crédito, evitando consumos por encima del monto autorizado y conociendo las condiciones relacionadas con sobregiros.
- Llevar control de las fechas: tener clara la fecha de corte y la fecha límite de pago para evitar atrasos o gastos innecesarios por confusión.
- Evaluar cuántas tarjetas son realmente necesarias, ya que múltiples plásticos pueden aumentar el crédito disponible pero también facilitar el endeudamiento excesivo.
- Tener cuidado al registrar los datos de la tarjeta en plataformas digitales, asegurándose de que el sitio sea legítimo y seguro antes de ingresar información financiera.
- No prestar la tarjeta a terceros, ya que esto puede generar consumos difíciles de reclamar o identificar.
- En caso de extravío o robo, comunicarse inmediatamente con la entidad financiera para bloquear la tarjeta y evitar usos no autorizados.
Compartir artículo
Miguel Ángel Pérez
Editor de Economía
Economista y periodista financiero. Ex analista del Banco Central de la República Dominicana. Especialista en mercados y finanzas internacionales.
Te puede interesar
Más noticias de Economía
FMI proyecta crecimiento del 4.6% para República Dominicana en 2026, superando promedio regional
El FMI proyecta un crecimiento del 4.6% para República Dominicana en 2026, por encima del promedio regional de 2.3%, según se dio a conocer en las Reuniones Anuales en Bangkok.
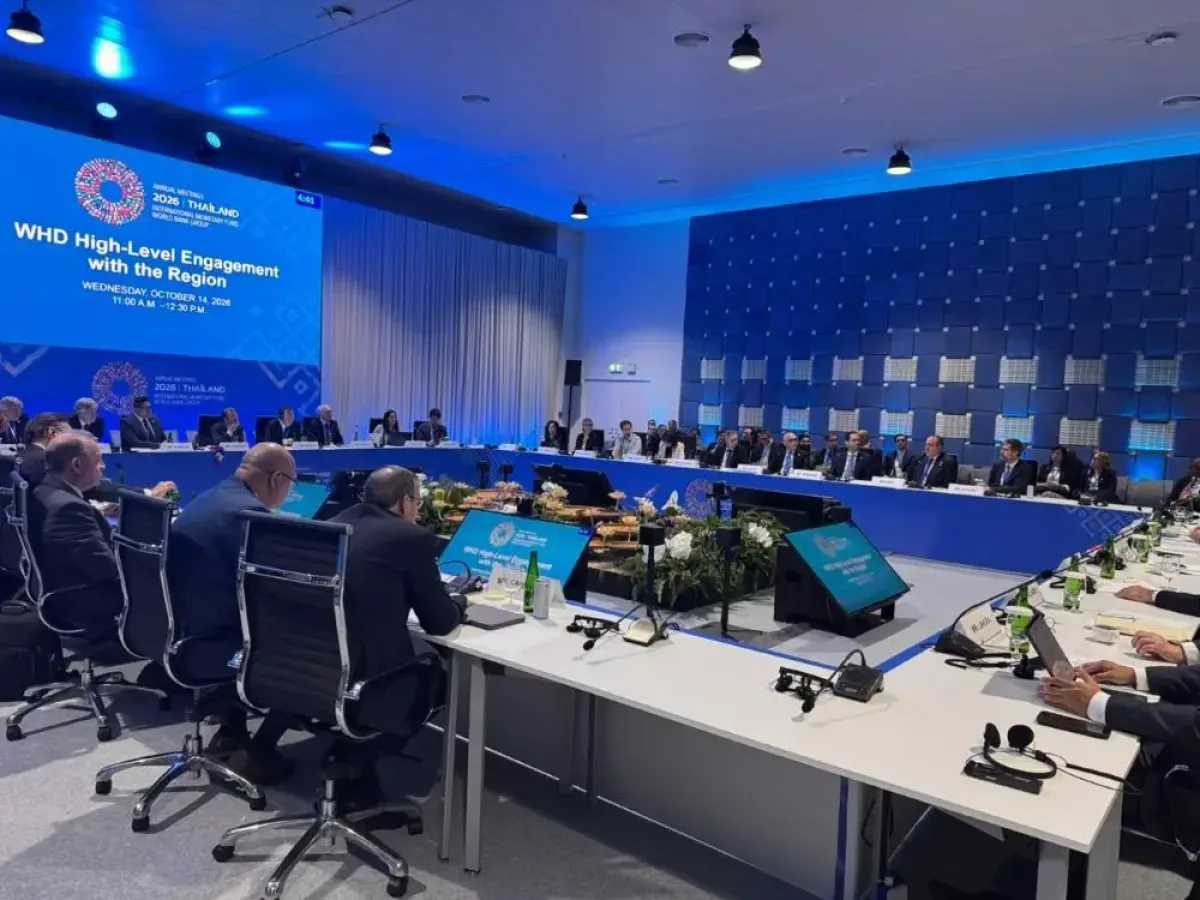
FMI destaca desempeño económico de RD y aprueba Plan Anticrisis
El FMI elogió el crecimiento del 4.5% de la economía dominicana en 2026 y respaldó el Plan Anticrisis, destacando su enfoque en subsidios focalizados y estabilidad macroeconómica.
Dólar en República Dominicana: tasas de cambio para el lunes 19 de octubre de 2026
El Banco Central publica las tasas oficiales del dólar para el 19 de octubre de 2026: compra a RD$61.3649 y venta a RD$61.8322 por dólar, basadas en el promedio ponderado del mercado spot.
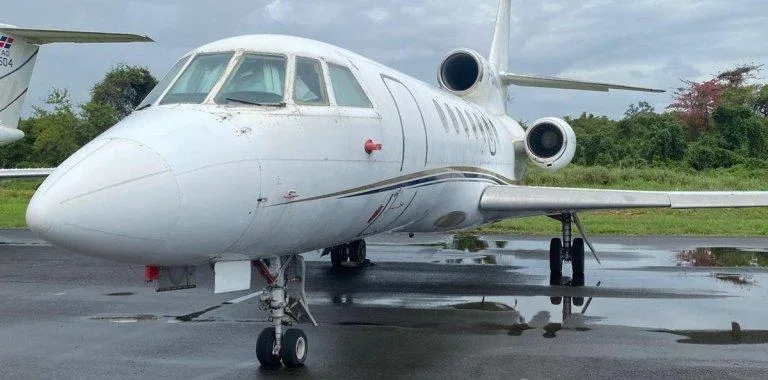
INCABIDE abre inscripciones para subasta de más de 200 bienes incautados en RD
INCABIDE abre inscripciones para subasta de más de 200 bienes incautados, con registro del 19 de octubre al 13 de noviembre y evento de adjudicación el 25 de noviembre en IPES.