Análisis del Sistema de Pensiones Dominicano: Crecimiento, Desafíos y Propuestas de Reforma
El sistema de pensiones dominicano ha crecido casi 3.8 veces desde 2016, pero enfrenta desafíos en adecuación de pensiones, informalidad y densidad de cotizaciones.
Miguel Ángel Pérez
Editor de Economía
El sistema dominicano de pensiones bajo la Ley 87-01 ha experimentado un crecimiento significativo en su patrimonio acumulado, pasando de aproximadamente RD$437,658 millones en diciembre de 2016 a RD$1,675,026 millones en julio de 2026, lo que representa un aumento de casi 3.8 veces en menos de una década.
Este crecimiento ha posicionado al sistema como una fuente clave de ahorro doméstico y financiamiento de los mercados de capitales, con un patrimonio administrado equivalente a más del 20 % del PIB a diciembre de 2025, según datos oficiales.
Sin embargo, el aumento del patrimonio no garantiza automáticamente pensiones adecuadas, ya que el sistema enfrenta desafíos estructurales como la baja tasa de cotización, la informalidad laboral, la discontinuidad en las contribuciones y la insuficiente densidad de cotizaciones entre los afiliados.
Estructura de las cotizaciones y composición del patrimonio
La cotización total actualmente establecida es del 9.97 % del salario cotizable, distribuida de la siguiente manera: el 2.87 % corresponde al trabajador y el 7.10 % al empleador. De este total, aproximadamente el 8.40 % se acredita directamente a la cuenta individual del afiliado, mientras el resto cubre seguros de discapacidad y sobrevivencia, componentes de solidaridad social y gastos operativos del sistema.
El patrimonio acumulado proviene tanto de aportes como de rendimientos financieros. Por ejemplo, a marzo de 2020, de un total de RD$569,926 millones, el 54.2 % correspondía a aportes acumulados y el 45.8 % a rendimientos. En 2025, los aportes explicaron alrededor del 57 % del aumento patrimonial, mientras la rentabilidad contribuyó con el 43 %, demostrando la creciente importancia de la capitalización financiera en el sistema.
Reforma de 2020 y esquema de comisiones de las AFP
La Ley 13-20 de 2020 modificó el régimen de remuneración de las Administradoras de Fondos de Pensiones (AFP), reemplazando las comisiones anteriores por una comisión anual sobre el saldo administrado, cuyo límite fue establecido en 0.90 % para 2026, con una reducción progresiva hasta alcanzar el 0.75 % en 2029.
Este ajuste busca aumentar la transparencia y reducir los costos para los afiliados, aunque su impacto efectivo en las pensiones finales dependerá de cómo se complemente con otras medidas estructurales.
Según el análisis disponible, una reforma integral debería enfocarse en cinco variables clave: incrementar el ahorro previsional, mejorar la densidad de cotizaciones, fortalecer la protección para trabajadores con carreras laborales incompletas, promover mayor competencia y transparencia entre las AFP, y adaptar la estructura de inversión a la edad y perfil de riesgo de cada afiliado.
La consistencia metodológica en la medición del patrimonio respecto al PIB es esencial para evitar distorsiones en el análisis temporal, como se evidenció en 2021 cuando diferentes fuentes reportaron variaciones significativas (17.8 % vs 21.6 %) debido a diferencias en las bases de cálculo del PIB.
Compartir artículo
Miguel Ángel Pérez
Editor de Economía
Economista y periodista financiero. Ex analista del Banco Central de la República Dominicana. Especialista en mercados y finanzas internacionales.
Te puede interesar
Más noticias de Economía
FMI proyecta crecimiento del 4.6% para República Dominicana en 2026, superando promedio regional
El FMI proyecta un crecimiento del 4.6% para República Dominicana en 2026, por encima del promedio regional de 2.3%, según se dio a conocer en las Reuniones Anuales en Bangkok.
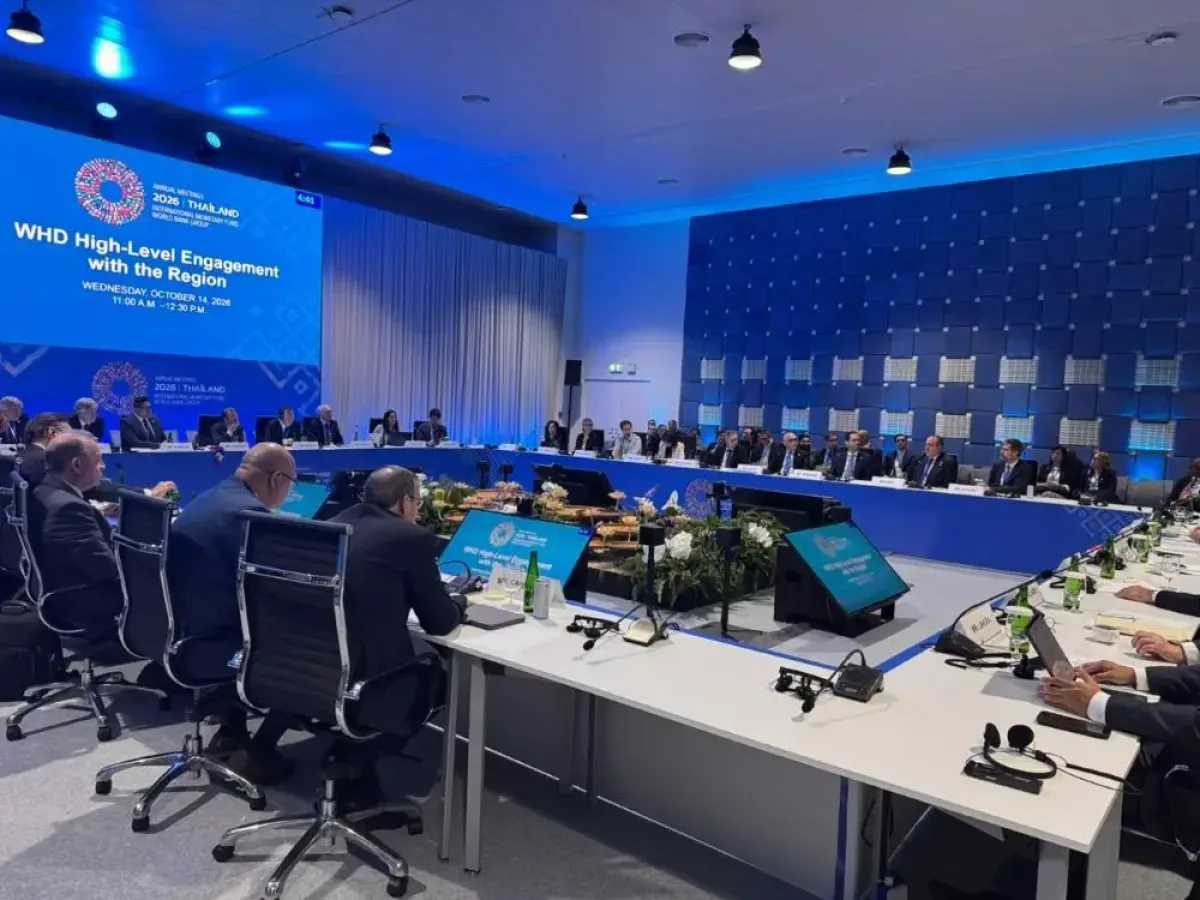
FMI destaca desempeño económico de RD y aprueba Plan Anticrisis
El FMI elogió el crecimiento del 4.5% de la economía dominicana en 2026 y respaldó el Plan Anticrisis, destacando su enfoque en subsidios focalizados y estabilidad macroeconómica.
Dólar en República Dominicana: tasas de cambio para el lunes 19 de octubre de 2026
El Banco Central publica las tasas oficiales del dólar para el 19 de octubre de 2026: compra a RD$61.3649 y venta a RD$61.8322 por dólar, basadas en el promedio ponderado del mercado spot.
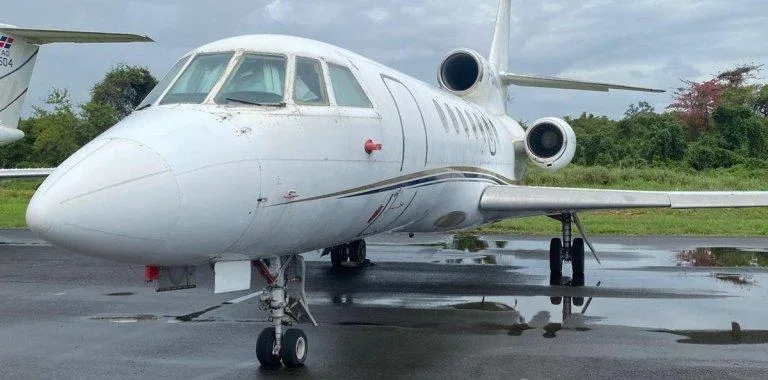
INCABIDE abre inscripciones para subasta de más de 200 bienes incautados en RD
INCABIDE abre inscripciones para subasta de más de 200 bienes incautados, con registro del 19 de octubre al 13 de noviembre y evento de adjudicación el 25 de noviembre en IPES.